
広告運用では、すべてを社内で行う完全内製化と、すべてを外部へ任せる完全外注の中間として、一部を社内に残し、一部を外部へ依頼するハイブリッド型を選べます。この記事では、具体的にどこまでを社内に残し、どこから外部へ依頼するかを決める判断軸を紹介します。
この記事のポイント
- ①戦略・意思決定を社内、実務を外部とする分担は型の一つ——共同判断やレビュー型もある
- ②線引きは事業やKPIへの理解の深さで決める——ツール操作の得意不得意だけで決めない
- ③役割分担は運用ルールとして明文化する——曖昧なままだと対応が遅れる
なぜハイブリッド型は線引きが難しいのか
ハイブリッド型は「一部を内製化し、一部を外部に任せる」という柔軟な体制である一方、その柔軟さゆえに役割分担が曖昧になりやすいという弱点があります。誰が最終判断を下すのか、どこまでが社内の責任範囲なのかが明確でないと、かえって完全内製化や完全外注よりも運用が非効率になってしまうことがあります。
線引きを判断する3つの視点
①戦略・意思決定を社内、実務を外部とする分担は型の一つ
戦略・意思決定を社内、実務を外部とする分担は一つの型です。ただし、共同で判断する形や、社内で実行して外部からレビューを受ける形もあります。自社の担当者・時間・専門性に合わせて決めてください。
②線引きは事業やKPIへの理解の深さで決める
ツール操作の得意・不得意だけで社内に残す業務を決めると、事業の文脈を理解していない担当者が重要な判断を下してしまうことがあります。事業やKPIへの理解が求められる判断は社内に残し、専門的なツール操作に閉じた作業は外部に任せる、という基準で考えてください。
③役割分担は運用ルールとして明文化する
「なんとなくの分担」のまま進めると、緊急時にどちらが判断すべきか分からず対応が遅れることがあります。どのような数字が動いたら誰が判断するか、どの範囲までは外部パートナーの裁量で動いてよいかを、運用ルールとして明文化しておくことをおすすめします。
社内に残す/外部に任せるの分類例
①事業目標・KPI
社内が持つ判断:何を達成するかの最終判断
外部へ依頼できる実務:目標達成に向けた施策の立案支援
事前に決めること:KPIの数値と評価タイミング
②予算配分・最終承認
社内が持つ判断:予算配分の方針と最終承認
外部へ依頼できる実務:配分案のたたき台作成
事前に決めること:承認までのフローと決裁者
③日々の入稿・調整
社内が持つ判断:異常時に確認する基準
外部へ依頼できる実務:入稿・入札調整などの実務
事前に決めること:異常時に社内へ連絡する基準
④クリエイティブ制作
社内が持つ判断:ブランドガイドラインの遵守確認
外部へ依頼できる実務:制作そのもの
事前に決めること:修正回数や納期のルール
⑤計測設定・データ権限
社内が持つ判断:アカウント・データの権限保有
外部へ依頼できる実務:計測タグの設定作業
事前に決めること:権限を外部に一時的に渡す範囲
⑥レポート解釈・次の施策
社内が持つ判断:数字の解釈と次の施策の可否判断
外部へ依頼できる実務:レポート作成とたたき台の提案
事前に決めること:レポート頻度と報告形式
⑦外部会社との調整
社内が持つ判断:複数の外部会社がいる場合の全体調整の主体
外部へ依頼できる実務:各社内での実務調整
事前に決めること:窓口の一本化
予算配分とKPIに関する最終承認者は社内で明確にします。アカウントやデータは、媒体・契約上可能な範囲で、自社が継続して確認・管理できる状態にします。
上記のうち、代表的な例を図でも示します。
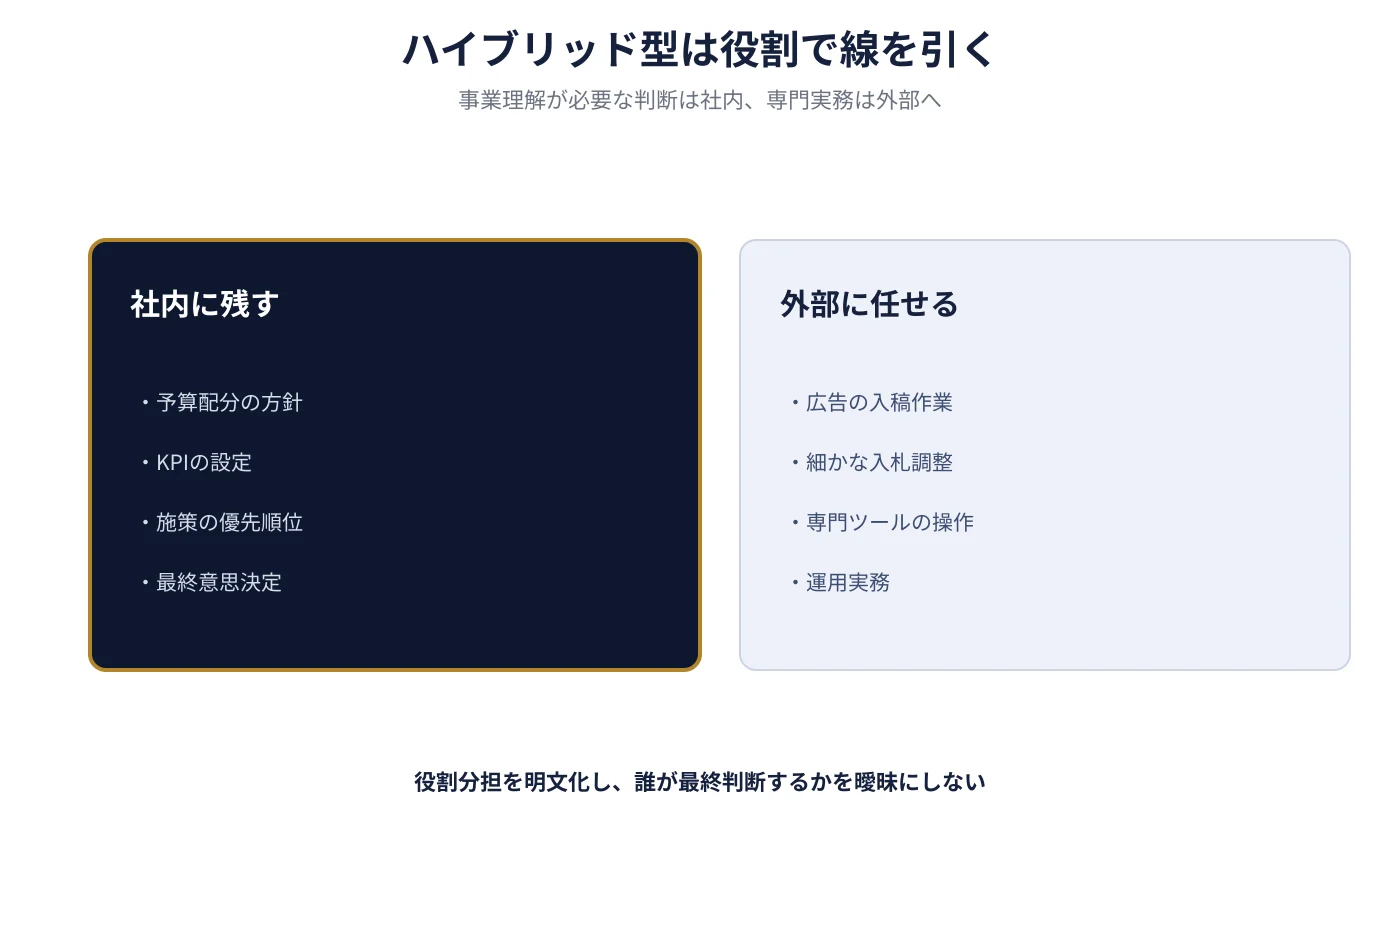
誰が最終判断をするか、外部にどこまでの裁量を渡すかを、体制を始める前に決めておく必要があります。曖昧なまま進めると、緊急時にどちらが判断すべきか分からず、対応が遅れることがあります。
複数の外部パートナーが関わる体制では、統制の課題も起きやすくなります。次の記事もあわせてご覧ください。
複数代理店がバラバラな場合の統制もあわせて確認する
複数の外部パートナーが関わる体制の統制については、社内の複数部署がバラバラにWeb施策を発注しているときの統制方法もあわせてご覧ください。ハイブリッド型も、役割分担が曖昧だと同様の混乱が起きやすくなります。
それでも判断がつかない場合
社内に残すべき業務と外部に任せるべき業務の切り分けには、事業側の視点と実務側の視点の両方が必要です。自社だけで判断するのが難しい場合は、事業目線で一緒に整理してくれる第三者(事業側のWeb担当)に相談することも、有効な選択肢のひとつです。
あわせて、Web集客の「判断役」とは何かも参考にしてください。内製化するかどうかという全体の判断軸に戻る場合は、広告運用を内製化すべきか、代理店を続けるべきか。判断のための考え方で整理しています。
まとめ
ハイブリッド型でどこまでを社内に残すべきかは、「戦略と実務の線引き」「事業理解の深さを基準にする」「運用ルールの明文化」の3つの視点で判断してください。柔軟な体制だからこそ、役割分担と最終承認者を明確にしておく必要があります。
よくある質問
Qハイブリッド型は中途半端になりませんか?
A役割分担が曖昧なまま進めると中途半端になりますが、「戦略は社内、実務は外部」のように線引きを明確にすれば、両者の強みを活かせる現実的な体制になります。
Qハイブリッド型は完全内製化に向けた一時的な体制ですか?
A必ずしもそうとは限りません。ハイブリッド型は、完全内製化へ移行する途中の体制として使うことも、継続的な運用体制として維持することもできます。どちらにするかは、内製化の目的と社内体制によって決めます。
Q社内に残す業務は誰が担当すべきですか?
A事業やKPIへの理解が必要な戦略的判断は、事業側の人材が最終責任を持つことが基本です。共同で判断する形や、実務も社内で担い外部からレビューを受ける形にすることもできます。ツールの操作に閉じた実務作業は、専門性のある外部人材に任せやすい領域です。
Q外部パートナーとの連携で気をつけるべきことは何ですか?
A役割分担を契約や運用ルールとして明文化しておくことです。曖昧なまま進めると、どちらが何を判断すべきかの認識がずれ、対応の遅れにつながります。
Q線引きの判断が自社だけで難しい場合はどうすればいいですか?
A社内に残すべき業務と外部に任せるべき業務の切り分けには第三者の視点が役立ちます。事業目線で一緒に整理してくれるパートナーに相談する方法もあります。